L’usufruit successif désigne la situation dans laquelle un bien est grevé de plusieurs usufruits qui auront vocation à s’appliquer l’un après l’autre. Autrement dit un usufruitier est en attente d’en jouir le temps que le premier usufruit s’éteigne (par le décès du premier usufruit ou l’expiration du délai de ce premier usufruit).
L’usufruit successif résulte généralement d’une situation conventionnelle – c’est-à-dire non prévue par la loi. Il est souvent consenti par le propriétaire d’un bien dans le cadre d’une donation ou d’un testament.
Il n’est cependant pas impératif d’être plein propriétaire pour pouvoir consentir un droit successif.
En effet, il est également admis par la Cour de cassation que le nu-propriétaire d’un bien grevé d’un usufruit conserve la faculté d’en disposer librement et peut ainsi constituer un usufruit successif sur le bien par testament, à condition que cela ne porte pas atteinte au premier usufruit (Cass. com., 30 mai 1995, n° 93-16.978).
Il est donc possible pour le nu-propriétaire d’un bien, de prévoir qu’à son décès, l’attributaire de l’usufruit de sa succession, percevra l’usufruit de son bien au décès de l’usufruitier actuel.
Ce mécanisme civil entraine des conséquences fiscales.
Les conséquences fiscales de l’usufruit successif
Lorsque la nue-propriété d’un bien est reçue dans le cadre d’une succession, la valeur de cette dernière, qui sert de base taxable des droits de succession, est déterminée au regard de la valeur de l’usufruit.
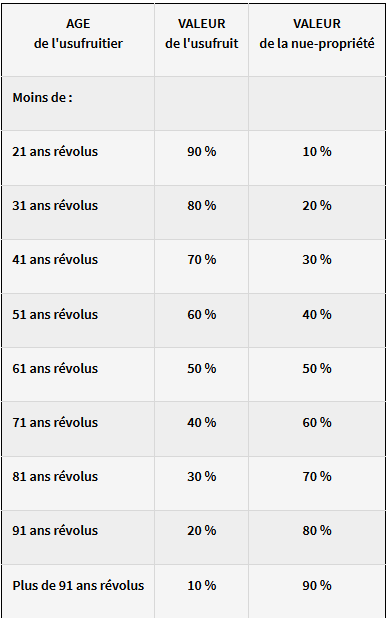
Précisions que la valeur fiscale de l’usufruit dépend de l’âge de l’usufruit selon un barème fixé à l’article 669 du Code général des impôts.
« Pour la liquidation des droits d’enregistrement et de la taxe de publicité foncière, la valeur de la nue-propriété et de l’usufruit est déterminée par une quotité de la valeur de la propriété entière, conformément au barème ci-après :
Pour déterminer la valeur de la nue-propriété, il n’est tenu compte que des usufruits ouverts au jour de la mutation de cette nue-propriété.
L’usufruit constitué pour une durée fixe est estimé à 23 % de la valeur de la propriété entière pour chaque période de dix ans de la durée de l’usufruit, sans fraction et sans égard à l’âge de l’usufruitier. »
AGE de l’usufruitier
VALEUR de l’usufruit
VALEUR de la nue-propriété
Moins de :
21 ans révolus
90 %
10 %
31 ans révolus
80 %
20 %
41 ans révolus
70 %
30 %
51 ans révolus
60 %
40 %
61 ans révolus
50 %
50 %
71 ans révolus
40 %
60 %
81 ans révolus
30 %
70 %
91 ans révolus
20 %
80 %
Plus de 91 ans révolus
10 %
90 %
La valeur de la nue-propriété est donc déterminée au regard de l’âge du premier usufruitier, au jour du décès du nu-propriétaire initial.
Toutefois, en présence d’un usufruit successif, si le second usufruitier est plus jeune que le premier, cela diminue la valeur de la nue-propriété au moment du décès du premier usufruitier, alors que les nus-propriétaires ont payé des droits de mutation à titre gratuit (droits de succession) sur la valeur d’une nue-propriété qui était plus élevée (en raison de l’âge plus important du premier usufruitier).
Dans ce cas, l’article 1965 B du Code général des impôts prévoit la possibilité pour les nus-propriétaires de solliciter la restitution du trop perçu par l’Administration Fiscale égale à la différence entre :
des droits versés, calculés sur la base de la valeur de l’usufruit initial,
et les droits qui aurait été dus sur la base de la valeur de l’usufruit successif.
« Dans le cas d’usufruits successifs, l’usufruit éventuel venant à s’ouvrir, le nu-propriétaire a droit à la restitution d’une somme égale à ce qu’il aurait payé en moins si le droit acquitté par lui avait été calculé d’après l’âge de l’usufruitier éventuel. »
Le délai pour solliciter cette restitution est enfermé dans le délai prévu à l’article R. 196-1 du Livre des Procédures Fiscales, c’est-à-dire jusqu’au 31 décembre de la deuxième année suivant la date du décès du premier usufruitier.
« Pour être recevables, les réclamations relatives aux impôts autres que les impôts directs locaux et les taxes annexes à ces impôts, doivent être présentées à l’administration au plus tard le 31 décembre de la deuxième année suivant celle, selon le cas :
a) De la mise en recouvrement du rôle ou de la notification d’un avis de mise en recouvrement ;
b) Du versement de l’impôt contesté lorsque cet impôt n’a pas donné lieu à l’établissement d’un rôle ou à la notification d’un avis de mise en recouvrement ;
c) De la réalisation de l’événement qui motive la réclamation. Ne constitue pas un tel événement une décision juridictionnelle ou un avis mentionné aux troisième et cinquième alinéas de l’article L. 190.
Toutefois, dans les cas suivants, les réclamations doivent être présentées au plus tard le 31 décembre de l’année suivant celle, selon le cas :
a) De la réception par le contribuable d’un nouvel avis d’imposition réparant les erreurs d’expédition que contenait celui adressé précédemment ;
b) Au cours de laquelle les retenues à la source et les prélèvements ont été opérés s’il s’agit de contestations relatives à l’application de ces retenues ;
c) Au cours de laquelle le contribuable a eu connaissance certaine de cotisations d’impôts directs établies à tort ou faisant double emploi. »
Ainsi, en présence d’un usufruit successif consenti par le défunt en sa qualité nu-propriétaire d’un bien, il est possible de solliciter la restitution des droits de mutation à titre gratuit trop versés en cas de décès du premier usufruitier.
Toutefois, aucun texte ni aucune jurisprudence ne s’était prononcé sur cette possibilité en présence d’un usufruit revenant au conjoint survivant en raison de sa vocation légale, à défaut de dispositions de dernière volonté du défunt sur le sort de l’usufruit des biens dont il est nu-propriétaire.
Faits et procédure
Un homme décède en 2011 en laissant pour lui succéder son épouse et ses deux filles.
Dépend notamment de son patrimoine successoral la nue-propriété de biens dont sa mère est usufruitière au jour du décès.
Le conjoint survivant opte, en application de l’article 757 du Code civil, pour l’usufruit de la totalité de la succession de son époux.
« Si l’époux prédécédé laisse des enfants ou descendants, le conjoint survivant recueille à son choix, l’usufruit de la totalité des biens existants ou la propriété du quart des biens lorsque tous les enfants sont issus des deux époux et la propriété du quart en présence d’un ou plusieurs enfants qui ne sont pas issus des deux époux ».
Les filles acquittent des droits de mutation à titre gratuit, calculés notamment sur la base de la nue-propriété de ces biens.
La mère du premier défunt décède en 2017.
Ses petites-filles, filles du premier défunt, déposent alors une déclaration de succession rectificative et sollicitent l’application de l’article 1965 B du CGI, c’est-à-dire la restitution partielle des droits de mutation à titre gratuit.
L’application de cet article leur est refusé par l’Administration fiscale et leur réclamation contentieuse est également rejettée.
Elles assignent donc l’Administration fiscale en restitution des droits qu’elles considèrent avoir trop-payé.
A l’occasion de cette saisine, la Cour de cassation rappelle que :
selon l’article 1965 B du CGI, l’usufruit éventuel venant à s’ouvrir, le nu-propriétaire a droit à la restitution d’une somme égale à ce qu’il aurait payé en moins si le droit acquitté par lui avait été calculé d’après l’âge de l’usufruitier éventuel,
l’usufruit peut être établi par la loi ou la volonté,
le nu-propriétaire d’un bien a vocation à la pleine propriété de ce bien, il peut donc donner l’usufruit ou le léguer à un tiers même s’il n’est pas encore titulaire de ce droit (notamment Civ.1, 1er octobre 1978, n°76-775),
selon l’article 757 du Code civil, lorsque le défunt laisse pour lui succéder des enfants issus du lit avec son conjoint survivant, ce dernier recueille à son choix l’usufruit de la totalité des biens existants ou la propriété du quart des biens. Si les enfants sont issus d’un lit précédent, le conjoint survivant recueille un quart du patrimoine.
Or, ces textes ne distinguent pas selon si le défunt avait la pleine propriété ou la nue-propriété des biens. Ainsi, tous les biens dépendant du patrimoine successoral constituent des biens existants au sens de ce dernier article, que le défunt en soit plein propriétaire ou nu-propriétaire.
Ils ne distinguent pas non plus si l’usufruit est issu d’une volonté du défunt ou s’il s’agit d’un usufruit légal.
De sorte que lorsque le conjoint survivant opte, grâce à sa vocation légale, pour la totalité du patrimoine en usufruit, si ce patrimoine est déjà grevé de l’usufruit d’un tiers, cela fait naitre une situation d’usufruit successif qu’il n’y a pas de raison d’exclure de l’application de l’article 1965 du CGI.
Les héritiers nus-propriétaires peuvent donc solliciter la restitution partielle des droits de mutation à titre gratuit acquittés sur la nue-propriété du bien.
Apport de la Cour de cassation
Regrettons qu’il ait fallu saisir la Cour de cassation pour obtenir réellement l’extension de la jurisprudence de 1978 aux situations d’usufruit légal et donc aux situations d’usufruit successifs causé par un usufruit légal.
Réjouissons-nous en revanche que la Chambre commerciale ait suivi l’avis de la première chambre civile, qu’elle avait sollicité.
Apprécions par suite la justice fiscale de cet arrêt : si le conjoint survivant est plus jeune que le premier usufruitier, il n’existe pas de raison qu’il règle des droits de succession fonction de la valeur de ce dernier et il pourra donc demander une restitution partielle des droits de succession à son décès.
Le régime fiscal doit donc suivre le régime civil.
Les notaires et avocats spécialisés en droit des successions devront désormais se saisir du principe du droit à restitution affirmé par la Cour de cassation et conseiller à leurs clients de formuler de telles demandes.