Usufruit successif du conjoint survivant sur des biens détenus en nue-propriété
Avis Cass. Civ. 1ere, 20 mai 2026, n°25-11.757 et n°23-10.056
Liquidation et partage de successions
Enseignement de l'arrêt
Lorsque le défunt est nu-propriétaire d’un bien grevé d’usufruit au profit d’un tiers, le conjoint survivant optant pour la totalité en usufruit peut bénéficier de l’usufruit successif sur ce bien à l’extinction du premier usufruit, même si cela n’a pas expressément été prévu par le défunt.
L’article 757 du code civil prévoit qu’en présence d’enfants communs, le conjoint survivant dispose d’une option entre :
Recueillir la totalité de l’usufruit des biens existants au décès,
Ou un quart en pleine propriété.
« Si l’époux prédécédé laisse des enfants ou descendants, le conjoint survivant recueille à son choix, l’usufruit de la totalité des biens existants ou la propriété du quart des biens lorsque tous les enfants sont issus des deux époux et la propriété du quart en présence d’un ou plusieurs enfants qui ne sont pas issus des deux époux ».
Lorsque le conjoint survivant choisit la première option, il reçoit donc un usufruit légal sur la totalité des biens grevant la succession.
Le texte ne précise toutefois pas si l’usufruit a vocation à grever les biens existants en pleine propriété au jour du décès uniquement ou aussi ceux qui sont existants en nue-propriété uniquement.
L’usufruit successif : un usufruit d’origine conventionnelle
L’usufruit successif désigne la situation dans laquelle un bien est grevé de plusieurs usufruits qui auront vocation à s’appliquer l’un après l’autre.
L’usufruit successif résulte généralement d’une situation conventionnelle – c’est-à-dire non prévue par la loi – en ce qu’il est souvent consenti par le propriétaire d’un bien dans le cadre d’une donation ou d’un testament.
Il n’est cependant pas impératif d’être plein propriétaire pour pouvoir consentir un droit successif.
En effet, il est également admis par la Cour de cassation que le nu-propriétaire d’un bien grevé d’un usufruit conserve la faculté d’en disposer librement et peut ainsi constituer un usufruit successif sur le bien par testament, à condition que cela ne porte pas atteinte au premier usufruit (Cass. com., 30 mai 1995, n° 93-16.978).
Il est donc possible pour le nu-propriétaire d’un bien, de prévoir qu’à son décès, l’attributaire de l’usufruit de sa succession, percevra l’usufruit de son bien au décès de l’usufruitier actuel.
Ce mécanisme civil entraine des conséquences fiscales.
Les conséquences fiscales de l’usufruit successif
Lorsque les attributaires de la nue-propriété des biens la reçoivent dans le cadre de la succession, la valeur de la nue-propriété servant de base taxable des droits de succession est déterminée au regard de la valeur de l’usufruit.
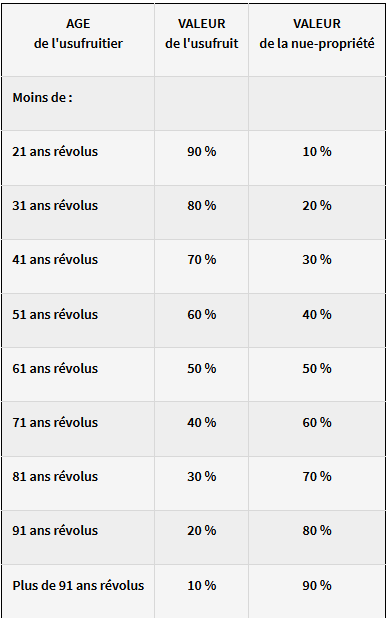
Il est rappelé que la valeur fiscale de l’usufruit dépend de l’âge de l’usufruit selon un barème fixé à l’article 669 du Code général des impôts (CGI).
« Pour la liquidation des droits d’enregistrement et de la taxe de publicité foncière, la valeur de la nue-propriété et de l’usufruit est déterminée par une quotité de la valeur de la propriété entière, conformément au barème ci-après :
Pour déterminer la valeur de la nue-propriété, il n’est tenu compte que des usufruits ouverts au jour de la mutation de cette nue-propriété.
L’usufruit constitué pour une durée fixe est estimé à 23 % de la valeur de la propriété entière pour chaque période de dix ans de la durée de l’usufruit, sans fraction et sans égard à l’âge de l’usufruitier. »
La valeur de la nue-propriété est donc déterminée au regard de l’âge du premier usufruitier, au jour du décès du nu-propriétaire initial.
Toutefois, en présence d’un usufruit successif, lorsque le premier usufruitier décède, l’usufruit revient à l’usufruitier suivant. Si ce second usufruitier est plus jeune que le premier usufruitier, cela peut diminuer la valeur de la nue-propriété, de sorte que les nus-propriétaires ont payé des droits de mutation à titre gratuit sur la valeur d’une nue-propriété plus élevée.
Dans ce cas, l’article 1965 B du Code général des impôts prévoit la possibilité pour les nus-propriétaires de solliciter la restitution du trop perçu par l’Administration Fiscale égale à la différence entre :
des droits versés, calculés sur la base de la valeur de l’usufruit initial,
et les droits qui aurait été dus sur la base de la valeur de l’usufruit successif.
« Dans le cas d’usufruits successifs, l’usufruit éventuel venant à s’ouvrir, le nu-propriétaire a droit à la restitution d’une somme égale à ce qu’il aurait payé en moins si le droit acquitté par lui avait été calculé d’après l’âge de l’usufruitier éventuel. »
Étant précisé que le délai pour solliciter cette restitution est enfermé dans le délai prévu à l’article R. 196-1 du Livre des Procédures Fiscales, c’est-à-dire jusqu’au 31 décembre de la deuxième année suivant la date du décès du premier usufruitier.
« Pour être recevables, les réclamations relatives aux impôts autres que les impôts directs locaux et les taxes annexes à ces impôts, doivent être présentées à l’administration au plus tard le 31 décembre de la deuxième année suivant celle, selon le cas :
a) De la mise en recouvrement du rôle ou de la notification d’un avis de mise en recouvrement ;
b) Du versement de l’impôt contesté lorsque cet impôt n’a pas donné lieu à l’établissement d’un rôle ou à la notification d’un avis de mise en recouvrement ;
c) De la réalisation de l’événement qui motive la réclamation. Ne constitue pas un tel événement une décision juridictionnelle ou un avis mentionné aux troisième et cinquième alinéas de l’article L. 190.
Toutefois, dans les cas suivants, les réclamations doivent être présentées au plus tard le 31 décembre de l’année suivant celle, selon le cas :
a) De la réception par le contribuable d’un nouvel avis d’imposition réparant les erreurs d’expédition que contenait celui adressé précédemment ;
b) Au cours de laquelle les retenues à la source et les prélèvements ont été opérés s’il s’agit de contestations relatives à l’application de ces retenues ;
c) Au cours de laquelle le contribuable a eu connaissance certaine de cotisations d’impôts directs établies à tort ou faisant double emploi. »
Ainsi, en présence d’un usufruit successif consenti par le défunt en sa qualité nu-propriétaire d’un bien, il est possible de solliciter la restitution des droits de mutation à titre gratuit trop versés en cas de décès du premier usufruitier.
Toutefois, aucun texte ni aucune jurisprudence ne s’était prononcé sur cette possibilité en présence d’un usufruit attribué au conjoint survivant en raison de sa vocation légale, à défaut de dispositions de dernière volonté du défunt sur le sort de l’usufruit des biens dont il est nu-propriétaire.
C’est sur ce point que la Première Chambre Civile a donné son avis.
Faits et procédure
Dans les deux arrêts, un homme décède en laissant pour lui succéder son épouse et ses enfants.
Dans l’actif successoral, se trouve la nue-propriété de plusieurs biens dont l’usufruit est possédé par sa mère, dans le premier dossier, et sa grand-tante dans le second.
Le conjoint survivant opte dans les deux cas pour l’usufruit de la totalité de la succession, de sorte que les enfants reçoivent la nue-propriété de l’ensemble des biens, sur laquelle ils paient des droits de mutation à titre gratuit.
Concernant les biens détenus uniquement en nue-propriété par le défunt, la valeur des biens sur laquelle sont calculés les droits de succession, est déterminée au regard de l’âge de l’usufruitier actuel – c’est-à-dire la mère ou la grand-tante du défunt.
Au décès de la première usufruitière, le conjoint survivant bénéficie de l’usufruit successif sur ces biens.
Le taux d’usufruit de la seconde usufruitière étant plus important que celui de la première usufruitière, la valeur de la nue-propriété appartenant aux enfants est moins importante, de sorte que ces derniers considèrent qu’ils sont normalement redevables de droits de succession calculés sur la valeur de leur nue-propriété au regard de la valeur de l’usufruit du conjoint survivant.
Ils déposent donc une déclaration de succession rectificative sollicitant, sur le fondement de l’article 1965 B du Code Général des Impôts (CGI), la restitution partielle des droits de mutation à titre gratuit trop payés au regard de la variation du taux d’usufruit.
L’administration fiscale considère, de son côté, que le défunt n’a pris aucune disposition de dernière volonté afin de prévoit que l’usufruit des biens dont il n’avait que la nue-propriété devait être transmis au bénéficiaire de la totalité des droits d’usufruit dans sa succession.
Par suite, le décès de la première usufruitière a mis fin au démembrement de propriété sur les biens, dont les enfants sont devenus pleins propriétaires, sans qu’un usufruit ne soit ouvert au profit du conjoint survivant.
La Chambre commerciale de la Cour de cassation, saisie du pourvoi, sollicite l’avis de la 1ère Chambre civile afin de déterminer :
S’il existe réellement un usufruit successif dans les situations en présence, ouvrant un droit à restitution de droits de mutation à titre gratuit,
Et s’il est donc nécessaire de se prononcer sur la nature et l’étendue des droits du conjoint survivant qui opte pour l’usufruit.
Apport de la Cour de cassation
La Première Chambre civile de la Cour de cassation considère que lorsque le défunt est nu-propriétaire d’un bien grevé d’usufruit au profit d’un tiers et à défaut de tout acte de volonté du défunt, le conjoint survivant peut tout de même bénéficier de l’usufruit successif sur ce bien à l’extinction du premier usufruit.
En effet, elle rappelle qu’en application de l’article 757 du code civil, le droit d’usufruit du conjoint survivant s’exerce sur la totalité des biens existants au décès, sans faire de distinction selon que le défunt possédait la pleine propriété ou uniquement la nue-propriété.
Ainsi, la Première Chambre Civile inclut dans les biens existants pouvant faire l’objet d’un usufruit en faveur du conjoint survivant, les biens dépendant de la succession uniquement en nue-propriété.
Le conjoint survivant peut par conséquent, au décès du premier usufruitier du bien, solliciter l’usufruit successif sur ces biens.
La Première Chambre civile ayant été uniquement questionnée sur la qualification de l’usufruit du conjoint survivant, elle ne poursuit pas le raisonnement sur les conséquences fiscales.
Une décision de la Chambre Commerciale est par conséquent prévisible, laquelle devrait se prononcer en faveur d’une restitution des droits de mutation trop versés aux nus-propriétaires.